A estratégia de Luiz Barsi para construir renda com dividendos e transformar o dinheiro em um aliado capaz de trabalhar por você no longo prazo.
Existe uma diferença fundamental entre trabalhar pelo dinheiro e fazer o dinheiro trabalhar por você.
Todos os dias, milhões de pessoas trocam seu tempo por uma remuneração. Trabalham algumas horas, recebem um salário e utilizam esse dinheiro para pagar as despesas. No mês seguinte, o processo começa novamente.
Mas existe uma terceira possibilidade: utilizar parte da renda de hoje para construir um patrimônio que, no futuro, também gere renda.
É justamente nesse ponto que entra uma das ideias mais conhecidas entre investidores de longo prazo, frequentemente associada a Luiz Barsi: investir não deveria ser apenas uma forma de multiplicar dinheiro, mas uma maneira de construir uma fonte de renda que não dependa exclusivamente do trabalho.
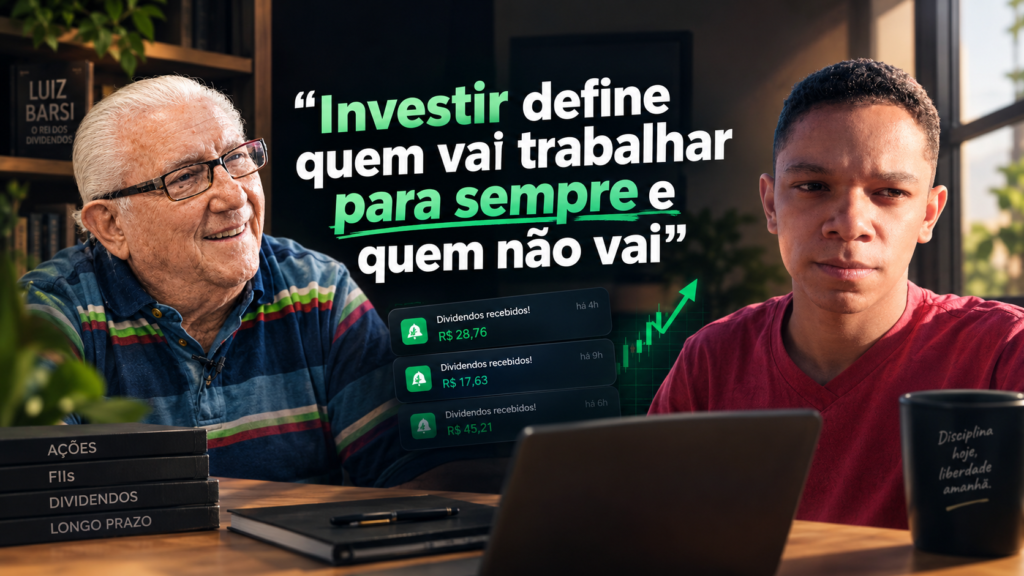
“Investir define quem vai trabalhar para sempre e quem não vai.”
A frase funciona como uma provocação. Afinal, será que investir realmente pode mudar a relação de uma pessoa com o trabalho?
A resposta passa por um conceito simples: patrimônio gerador de renda.
Trabalhar pelo dinheiro ou fazer o dinheiro trabalhar?
Imagine duas pessoas que recebem exatamente R$ 3.000 por mês.
A primeira utiliza praticamente toda a renda para manter seu padrão de vida. No mês seguinte, precisa novamente trabalhar para receber os mesmos R$ 3.000.
A segunda consegue separar R$ 300 todos os meses e investir.
No primeiro mês, R$ 300 parecem insignificantes.
Depois de um ano, são R$ 3.600 em aportes, sem considerar os rendimentos.
Depois de cinco anos, seriam R$ 18.000 apenas de dinheiro colocado pela própria pessoa.
E o processo continua.
O grande diferencial é que o patrimônio acumulado também pode começar a produzir novos recursos.
É aí que aparece o efeito dos juros compostos.
O primeiro objetivo não precisa ser ficar rico
Quando alguém começa a investir, é comum pensar imediatamente em grandes números.
R$ 100 mil.
R$ 500 mil.
R$ 1 milhão.
Mas existe uma maneira mais interessante de enxergar o processo.
Imagine que uma pessoa consiga construir um patrimônio de R$ 10 mil que gere, em média, R$ 90 por mês.
R$ 90 provavelmente não vão permitir que ela abandone o trabalho.
Mas existe uma mudança importante:
ela deixou de depender exclusivamente do próprio salário para gerar aqueles R$ 90.
Depois, o objetivo pode ser chegar a R$ 20 mil.
Depois R$ 50 mil.
R$ 100 mil.
R$ 250 mil.
E assim por diante.
O patrimônio passa a funcionar como uma espécie de segunda fonte de renda.
É por isso que os dividendos chamam tanta atenção
Entre os investidores que seguem uma estratégia de longo prazo, os dividendos possuem um papel importante.
Uma empresa lucrativa pode distribuir parte de seus resultados aos acionistas.
Quem possui ações dessa empresa participa desses resultados de acordo com as regras de distribuição.
Imagine que você tenha R$ 10 mil investidos em ativos que, em determinado período, produzam uma renda equivalente a 0,9% ao mês.
Isso representaria aproximadamente:
R$ 90 por mês.
Agora imagine que esses R$ 90 não sejam gastos.
Eles podem ser reinvestidos.
No mês seguinte, o patrimônio será um pouco maior.
Consequentemente, a capacidade de gerar renda também poderá aumentar.
Esse ciclo é uma das ideias centrais da construção de patrimônio:
aportar → receber rendimentos → reinvestir → aumentar o patrimônio → receber mais rendimentos.
O verdadeiro poder está no reinvestimento
Receber dividendos é apenas uma parte da estratégia.
O que pode fazer uma grande diferença ao longo de décadas é o que o investidor faz com esse dinheiro depois que ele chega.
Imagine três investidores.
Investidor 1 — gasta os dividendos
Recebe R$ 100 e utiliza o dinheiro.
Seu patrimônio pode continuar crescendo apenas através de novos aportes e da valorização dos investimentos.
Investidor 2 — reinveste os dividendos
Recebe R$ 100 e utiliza o valor para comprar novos ativos.
Agora possui um patrimônio maior.
Investidor 3 — reinveste e continua fazendo aportes
Além dos dividendos, coloca dinheiro novo todos os meses.
Esse investidor cria duas forças trabalhando simultaneamente:
novos aportes + rendimentos do patrimônio.
É aí que o tempo começa a ficar extremamente importante.
O tempo pode ser mais importante do que começar com muito dinheiro
Uma pessoa pode pensar:
“Eu não tenho R$ 100 mil para investir. Então não adianta começar.”
Esse pensamento pode ser um dos maiores obstáculos para quem está começando.
O investidor não precisa começar grande.
Ele precisa começar de acordo com sua realidade e manter consistência.
R$ 30 por dia, por exemplo, parece pouco.
Mas, considerando 20 dias de aporte por mês:
R$ 30 × 20 = R$ 600 por mês.
Em um ano:
R$ 7.200 em aportes.
Em cinco anos:
R$ 36.000 em aportes.
E isso sem considerar os rendimentos.
O ponto não é que R$ 30 por dia vão transformar alguém em milionário rapidamente.
O ponto é que há uma enorme diferença entre passar cinco anos sem construir patrimônio e passar cinco anos construindo patrimônio regularmente.
A independência financeira não acontece de uma hora para outra
Existe uma imagem muito comum nas redes sociais: a pessoa investe durante alguns anos e simplesmente “fica rica”.
Na realidade, a construção de patrimônio costuma ser muito mais lenta.
No início, os resultados parecem pequenos.
Um patrimônio de R$ 1.000 pode gerar poucos reais.
R$ 10 mil já podem gerar dezenas ou centenas, dependendo dos investimentos e das condições do mercado.
R$ 100 mil podem gerar valores significativamente maiores.
R$ 500 mil podem produzir uma renda ainda mais relevante.
Perceba o que acontece:
quanto maior o patrimônio, maior tende a ser o impacto de uma determinada taxa de retorno.
Por isso, os primeiros anos podem parecer os mais difíceis.
O investidor está fazendo a maior parte do trabalho através dos próprios aportes.
Com o tempo, o patrimônio acumulado começa a participar cada vez mais do processo.
Mas investir não significa abandonar o trabalho
Essa é uma interpretação importante.
A ideia de fazer o dinheiro trabalhar para você não significa necessariamente parar de trabalhar.
Pelo contrário.
Para a maioria das pessoas, o trabalho continuará sendo a principal fonte de renda durante muitos anos.
O objetivo pode ser diferente:
usar a renda do trabalho para construir patrimônio até que o patrimônio passe a representar uma parcela cada vez maior da renda total.
Imagine alguém que recebe R$ 3.000 por mês trabalhando.
No começo:
Trabalho → R$ 3.000
Investimentos → R$ 0
Depois de alguns anos:
Trabalho → R$ 3.000
Investimentos → R$ 300
Mais tarde:
Trabalho → R$ 3.000
Investimentos → R$ 1.000
E, eventualmente, dependendo do patrimônio construído:
Trabalho → R$ 3.000
Investimentos → R$ 3.000
Nesse último cenário hipotético, a pessoa teria duas fontes de renda de tamanho semelhante.
É essa transformação que torna a ideia tão poderosa.
A filosofia de Barsi e o longo prazo
Luiz Barsi se tornou conhecido no mercado brasileiro por defender uma abordagem de longo prazo baseada principalmente em empresas que podem gerar renda aos acionistas.
A lógica é diferente daquela de quem compra uma ação pensando apenas em vendê-la algumas semanas depois por um preço maior.
O investidor de longo prazo olha para a empresa.
Pergunta:
- A companhia é lucrativa?
- Possui um negócio que consegue gerar caixa?
- Tem capacidade de distribuir resultados?
- Possui perspectivas de continuar existindo e crescendo?
- O preço pago pela ação faz sentido?
- O negócio possui fundamentos que justificam permanecer como investimento durante muitos anos?
Isso muda completamente a forma de enxergar a Bolsa.
A ação deixa de ser apenas um código piscando na tela.
Ela representa uma participação em uma empresa.
Dividendos não são dinheiro “grátis”
Também é importante evitar uma interpretação equivocada.
Receber dividendos não significa que o investidor encontrou uma máquina de dinheiro.
Os dividendos são distribuídos a partir dos resultados da empresa, conforme sua política de distribuição e as regras aplicáveis.
Além disso, o valor de uma ação pode cair.
Uma empresa pode reduzir seus lucros.
Pode diminuir dividendos.
Pode enfrentar problemas financeiros.
Pode perder competitividade.
Por isso, uma estratégia baseada em dividendos não elimina os riscos do mercado.
Investir exige análise e diversificação adequada ao perfil de cada pessoa.
O objetivo é construir patrimônio, não simplesmente receber dividendos
Essa talvez seja uma das partes mais importantes dessa discussão.
Dividendos podem ser uma ferramenta.
Mas o objetivo maior deveria ser construir patrimônio de qualidade.
Uma empresa que paga dividendos enormes hoje, mas perde capacidade de gerar lucro no futuro, pode ser muito menos interessante do que uma empresa saudável que consegue crescer seus resultados ao longo do tempo.
Por isso, olhar apenas para o chamado dividend yield pode ser perigoso.
O investidor precisa olhar também para a qualidade do negócio.
Dividendos são consequência dos resultados de uma empresa, não a única coisa que importa.
E se eu investir pouco?
Essa talvez seja a pergunta mais importante para quem está começando.
“Tenho apenas R$ 50.”
“Consigo investir R$ 100.”
“Às vezes consigo R$ 30.”
Vale a pena?
Em muitos casos, sim — desde que o investimento esteja adequado à sua situação financeira e que exista uma estratégia sustentável.
O primeiro grande benefício de começar pequeno não é financeiro.
É comportamental.
A pessoa começa a desenvolver o hábito de:
receber → separar → investir → acompanhar → repetir.
Com o passar do tempo, esse comportamento pode se tornar automático.
E quando a renda aumentar, o valor dos aportes também poderá aumentar.
O maior inimigo pode ser o imediatismo
O mercado financeiro é cheio de promessas.
“Fique rico rapidamente.”
“Ganhe 10% ao mês.”
“Essa ação vai disparar.”
“Compre agora.”
Esse tipo de conteúdo pode fazer o investidor esquecer justamente aquilo que mais importa: tempo e consistência.
Construir patrimônio normalmente não é emocionante todos os dias.
É repetitivo.
Você trabalha.
Recebe.
Investe.
Reinveste.
Espera.
Repete.
Durante anos.
Mas é justamente essa repetição que pode produzir resultados extraordinários quando combinada com tempo, aportes e retornos consistentes.
A pergunta talvez não seja “quanto vou ganhar?”
Talvez a pergunta mais interessante seja:
“Quanto do meu futuro eu estou construindo hoje?”
Cada aporte representa uma pequena transferência de dinheiro do presente para o futuro.
Quando você deixa de gastar R$ 100 hoje e investe esse valor, está escolhendo transformar uma parte do seu dinheiro atual em patrimônio.
E patrimônio pode gerar novos recursos.
Depois, esses recursos podem gerar outros recursos.
Esse é o conceito por trás dos juros compostos.
O futuro investidor começa com uma decisão simples
Não existe garantia de que alguém ficará rico investindo.
Não existe investimento sem risco.
Não existe fórmula mágica.
Mas existe uma diferença enorme entre depender exclusivamente da renda do trabalho e começar a construir uma segunda fonte de renda através do patrimônio.
Talvez seja esse o verdadeiro significado por trás da frase:
Investir define quem vai trabalhar para sempre — e quem não vai.
Não porque todo investidor necessariamente deixará de trabalhar.
Mas porque, ao longo dos anos, ele pode construir algo que quem depende exclusivamente do salário não possui:
um patrimônio capaz de produzir renda.
E talvez a liberdade financeira comece justamente com uma decisão aparentemente pequena:
o próximo dinheiro que entrar não precisa ser todo consumido. Uma parte pode começar a trabalhar pelo seu futuro.
E você, já colocou seu dinheiro para trabalhar?
Construir patrimônio não começa necessariamente com grandes quantias.
Pode começar com R$ 30.
R$ 50.
R$ 100.
Ou qualquer valor que seja compatível com sua realidade.
O mais importante é entender que o tempo não pode ser comprado depois.
Quanto mais cedo uma pessoa começa a aprender sobre dinheiro, investir com responsabilidade e construir patrimônio, mais tempo ela terá para deixar os próprios investimentos participarem dessa construção.
No final, talvez a maior vantagem não seja ter muito dinheiro.
É chegar ao futuro sem depender exclusivamente de continuar trabalhando para pagar as contas.